Mua nhà hình thành trong tương lai đòi hỏi tính toán kỹ dòng tiền. Khách hàng cần phương án trả góp an toàn. Tại căn hộ The Gió Riverside (935 ĐT 743A, Bình Dương), An Gia kết hợp ngân hàng mang lại giải pháp tài chính linh hoạt.
- Chính sách vay vốn: Hỗ trợ thời hạn vay linh hoạt từ 20 đến 35 năm.
- Ưu đãi lãi suất: Hỗ trợ lãi suất 100% tối đa 24 tháng theo chính sách 01/08/2026.
- Ân hạn nợ gốc: Miễn trả nợ gốc tối đa 36 tháng từ chủ đầu tư An Gia.
- Ngân hàng liên kết: MB Bank, TPBank, Vietinbank hỗ trợ xét duyệt hồ sơ nhanh chóng.
- Vốn tự có ban đầu: Khách hàng chuẩn bị từ 15% đến 20% giá trị căn hộ.
Bảng tính chi tiết số tiền vay và mức trả góp hàng tháng theo từng căn hộ giúp khách hàng chủ động kế hoạch tài chính.
BẢNG TÍNH VAY MUA NHÀ & TRẢ GÓP NGÂN HÀNG
Ước tính số tiền thanh toán ban đầu và lịch trả góp gốc lãi hàng tháng khi mua căn hộ The Gió Riverside.
Mục lục
- 01Tổng quan chính sách vay vốn mua căn hộ The Gió Riverside năm 2026
- 02Danh sách ngân hàng bảo lãnh và đối tác giải ngân chính thức
- 03Hạn mức cho vay tối đa và thời gian vay linh hoạt
- 04Gói ưu đãi hỗ trợ lãi suất 100% và đặc quyền ân hạn nợ gốc từ An Gia
- 05Bảng tính dòng tiền trả góp căn Studio (35m² – 40m²)
- 06Bảng tính dòng tiền trả góp căn hộ Studio (~41,30 m²) phương án vay ngân hàng
- 07Bảng tính dòng tiền trả góp căn hộ 2PN 2WC (65m²)
- 08Bảng tính dòng tiền trả góp căn hộ 2PN+-2WC góc view sông (~75,50 m²)
- 09Phân tích chi tiết: Ân hạn nợ gốc 24 – 36 tháng giúp tiết kiệm bao nhiêu tiền?
- 10Công thức tính lãi suất thả nổi sau thời gian ưu đãi
- 11Bảng phân kỳ dư nợ giảm dần: So sánh phương thức trả nợ
- 12Thu nhập gia đình bao nhiêu thì đủ điều kiện duyệt vay an toàn?
- 13Hướng dẫn chứng minh nguồn thu nhập khi vay mua The Gió Riverside
- 14Quy trình 6 bước từ nộp hồ sơ, thẩm định đến giải ngân
- 155 Lưu ý “sống còn” trước khi ký hợp đồng tín dụng vay mua nhà
- 16Câu hỏi thường gặp về bảng tính vay mua The Gió Riverside
1. Tổng quan chính sách vay vốn mua căn hộ The Gió Riverside năm 2026
Chính sách bán hàng và hỗ trợ tài chính tại The Gió Riverside năm 2026 giúp giảm áp lực trong giai đoạn xây dựng. Người mua chuẩn bị vốn tự có ban đầu từ 15% đến 20% giá trị căn hộ để ký Hợp đồng Mua bán. Phần còn lại được ngân hàng tài trợ vốn giải ngân theo tiến độ.
Chương trình hợp tác mang lại gói hỗ trợ tài chính thiết thực cho người mua. Khách hàng được hỗ trợ lãi suất 100% tối đa 24 tháng (dư nợ hỗ trợ tối đa 35% giá trị HĐ) và ân hạn nợ gốc lên đến 36 tháng. Nhờ đó, người mua không phải trả nợ gốc trong suốt thời gian hỗ trợ.
2. Danh sách ngân hàng bảo lãnh và đối tác giải ngân chính thức
Dự án The Gió Riverside được thẩm định pháp lý nghiêm ngặt và ký kết hợp tác tài trợ vốn với các ngân hàng thương mại cổ phần uy tín tại Việt Nam:
- Ngân hàng TMCP Quân Đội (MB Bank): Hạn mức cho vay linh hoạt theo năng lực tài chính, thủ tục xét duyệt online trong 24 giờ.
- Ngân hàng TMCP Tiên Phong (TPBank): Đơn vị tiên phong số hóa hồ sơ vay mua nhà, định giá nhanh và hỗ trợ chứng minh thu nhập linh hoạt.
- Ngân hàng TMCP Công Thương Việt Nam (VietinBank): Ngân hàng thương mại nhà nước với tiềm lực vốn dồi dào, biên độ lãi suất sau ưu đãi cạnh tranh nhất thị trường.
- Ngân hàng TMCP Việt Nam Thịnh Vượng (VPBank): Cung cấp các gói vay linh hoạt cho khách hàng có nguồn thu nhập hỗn hợp từ kinh doanh tự do.
Các đối tác ngân hàng thẩm định hồ sơ pháp lý dự án kỹ lưỡng. Đơn vị giải ngân nguồn vốn theo tiến độ nghiệm thu thực tế từng tầng. Khách hàng nhận thông báo giải ngân chi tiết từ ngân hàng.
3. Hạn mức cho vay tối đa và thời gian vay linh hoạt
Tùy thuộc vào nhu cầu và hồ sơ tài chính cá nhân, khách hàng có thể lựa chọn các gói vay với các thông số tiêu chuẩn sau:
| Tiêu chí vay | Thế chấp bằng HĐMB Căn hộ | Thế chấp bằng BĐS khác có Sổ đỏ |
|---|---|---|
| Hạn mức vay tối đa | Theo hạn mức giải ngân ngân hàng | Lên đến 80% – 85% giá trị căn hộ |
| Thời gian vay tối đa | 20 năm đến 25 năm (240 – 300 tháng) | Lên đến 30 năm (360 tháng) |
| Vốn tự có ban đầu | Tối thiểu 30% giá trị hợp đồng | Tối thiểu 15% – 20% giá trị hợp đồng |
| Phí trả nợ trước hạn | 1% – 2% (Năm 1-3), Miễn phí từ Năm thứ 5 | Theo quy định biểu phí ngân hàng |
Khách hàng có thể lựa chọn thời hạn vay từ 20 đến 35 năm để giảm áp lực trả nợ. Thời hạn vay càng dài thì số tiền gốc phân bổ hàng tháng càng thấp. Điều này giúp người mua chủ động dòng tiền chi tiêu gia đình.
4. Gói ưu đãi hỗ trợ lãi suất 100% và đặc quyền ân hạn nợ gốc từ An Gia
Chính sách hỗ trợ lãi suất 100% được hiểu là Chủ đầu tư An Gia chi trả toàn bộ phần lãi phát sinh trong thời gian cam kết. Khách hàng nhận được 3 lợi ích thiết thực:
- Bảo toàn vốn lưu động: Số tiền nhàn rỗi có thể gửi tiết kiệm hoặc tái đầu tư kinh doanh để sinh lời không phải chịu áp lực trả gốc lãi ngay.
- Không chịu rủi ro biến động lãi suất: Trong giai đoạn xây dựng, dù lãi suất thị trường có tăng thì người mua vẫn được giữ nguyên mức hỗ trợ lãi suất cam kết.
- Cơ hội chốt lời khi nhận nhà: Khi nhận bàn giao, giá trị bất động sản đã tăng trưởng nhờ hạ tầng Vành Đai 3 và Metro hoàn thành, khách hàng có thể bán chuyển nhượng hưởng chênh lệch mà không chịu chi phí lãi vay trong giai đoạn xây dựng.
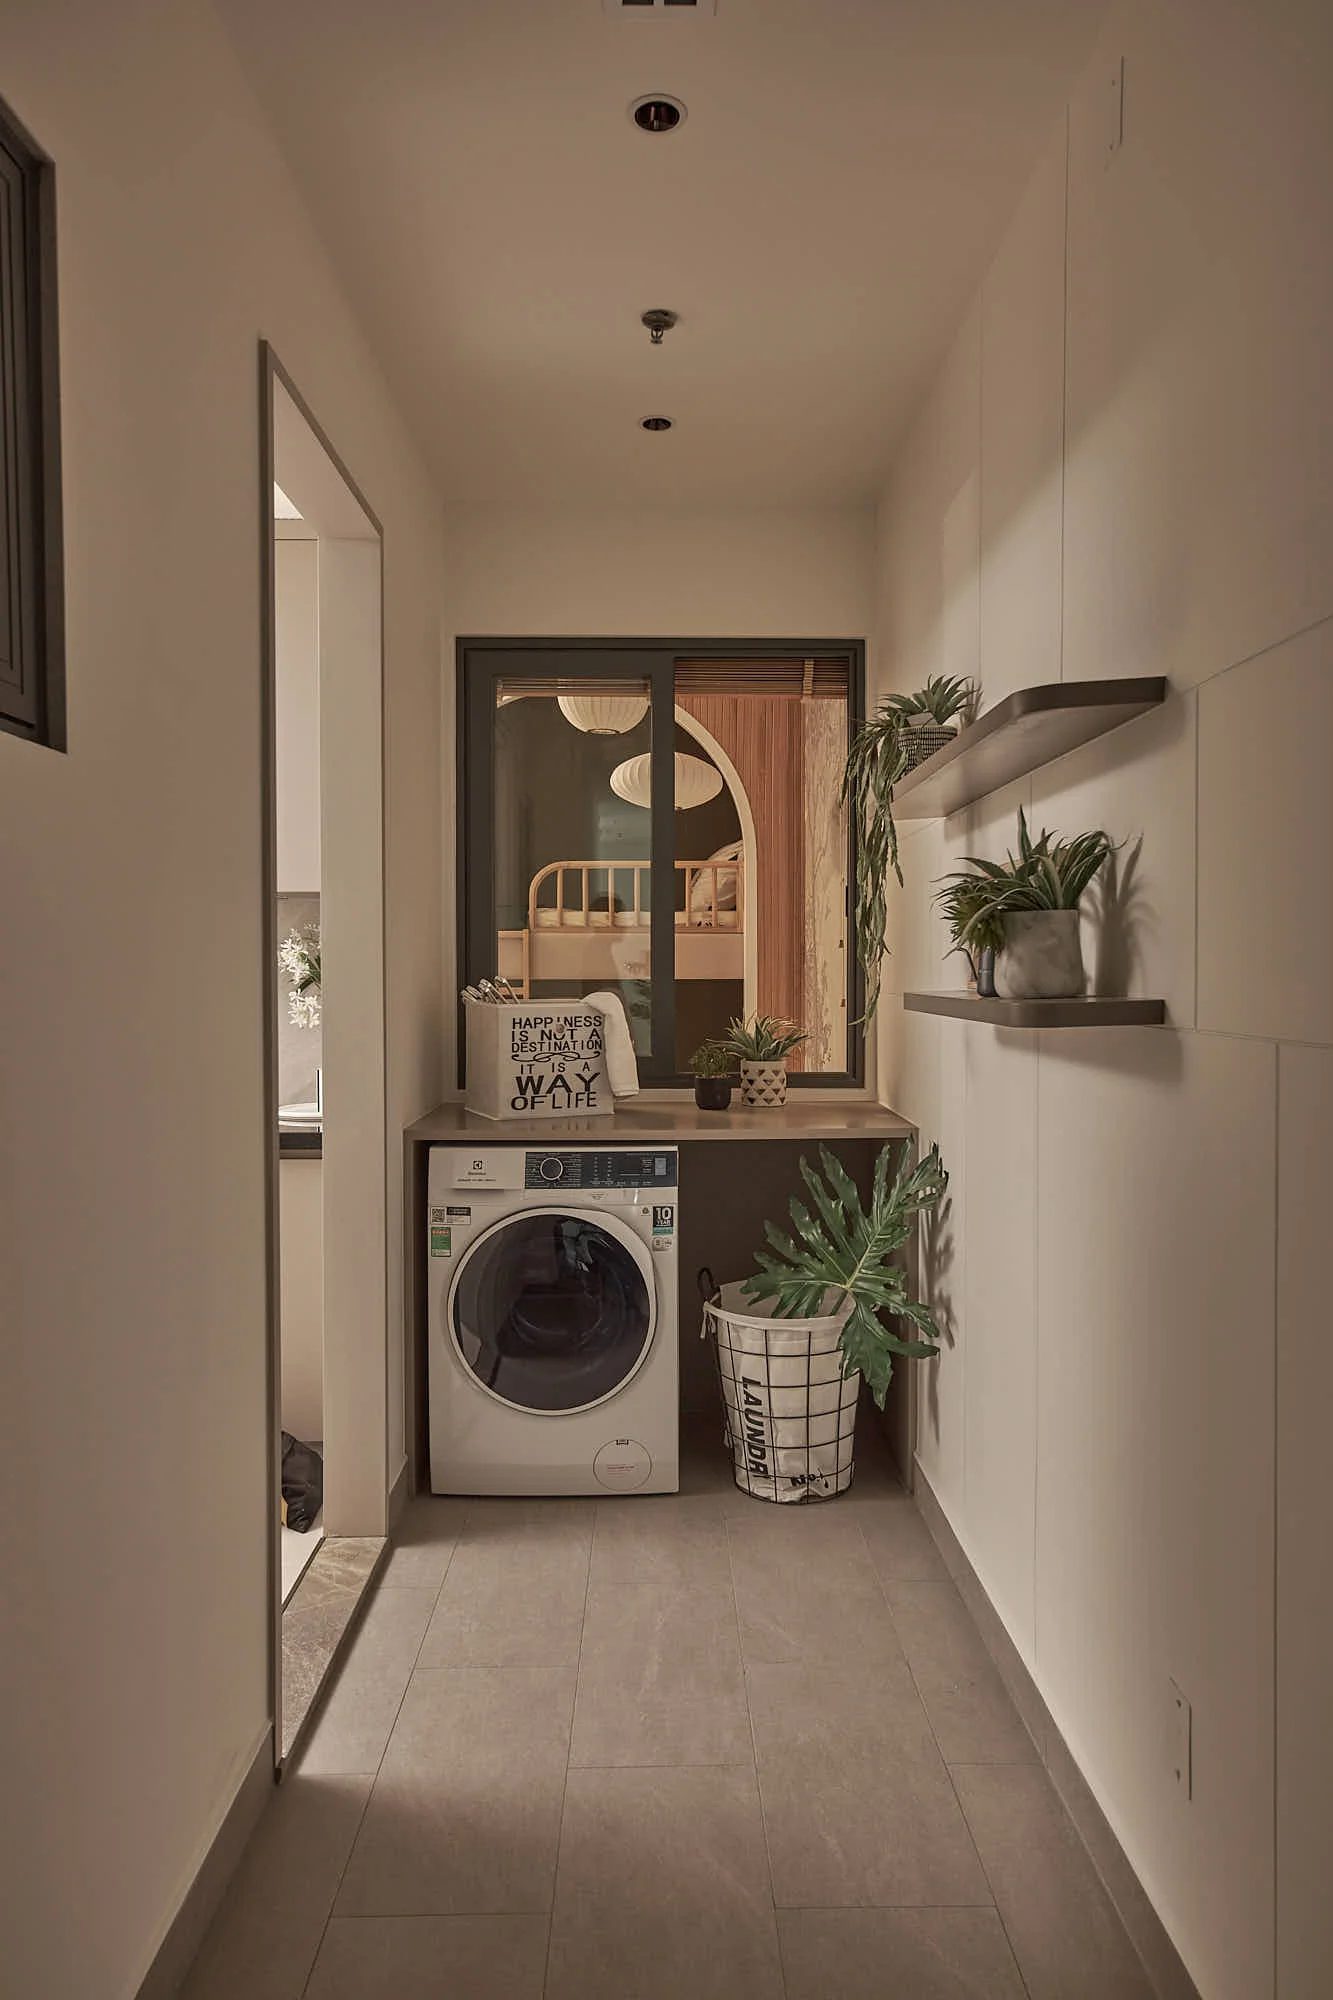
5. Bảng tính dòng tiền trả góp căn Studio (35m² – 40m²)
Căn hộ Studio là lựa chọn số 1 của người độc thân hoặc nhà đầu tư cho thuê với tổng mức đầu tư rất vừa vặn:
- Giá bán dự kiến: 1.450.000.000 VNĐ (chưa VAT) – Khoảng 1.595.000.000 VNĐ (đã gồm 10% VAT).
- Vốn tự có 30%: 478.500.000 VNĐ.
- Số tiền ngân hàng giải ngân: 1.116.500.000 VNĐ.
- Thời hạn vay: 20 năm (240 tháng).
Giai đoạn 1 (24 tháng đầu): Tiền gốc phải trả = 0 VNĐ; Tiền lãi phải trả = 0 VNĐ. Tổng số tiền trả = 0 VNĐ/tháng.
Giai đoạn 2 (Sau ưu đãi, tính theo dư nợ giảm dần, lãi suất thả nổi dự kiến 9.5%/năm):
- Tiền gốc cố định hàng tháng: 1.116.500.000 / 240 = 4.650.000 VNĐ/tháng.
- Tiền lãi tháng đầu tiên sau ưu đãi: (1.116.500.000 × 9.5%) / 12 = 8.839.000 VNĐ.
- Tổng thanh toán tháng đầu tiên: 13.489.000 VNĐ. (Các tháng tiếp theo giảm dần từ 50.000 – 100.000 VNĐ/tháng).
6. Bảng tính dòng tiền trả góp căn hộ Studio (~41,30 m²) phương án vay ngân hàng
- Giá ước tính: khoảng 1.950.000.000 VNĐ đã gồm VAT (tính từ ~41,30 m² × 40–45 triệu/m² cộng VAT 10%; chưa phải giá căn cụ thể).
- Vốn tự có 30%: 585.000.000 VNĐ (chia thành nhiều đợt đóng trước khi ngân hàng giải ngân).
- Số tiền vay vốn ngân hàng: 1.365.000.000 VNĐ trong 20 năm.
Trong 24-36 tháng đầu tiên, khách hàng trả 0 VNĐ. Sau thời gian ưu đãi, số tiền thanh toán tháng cao điểm nhất khoảng 16.490.000 VNĐ/tháng (gồm 5.687.000 tiền gốc + 10.803.000 tiền lãi), sau đó giảm dần đều theo từng tháng.
Dòng căn hộ Studio đặc biệt phù hợp với các chuyên gia làm việc tại Khu công nghệ cao. Giảng viên tại Làng Đại học Quốc gia TP.HCM cũng dễ dàng tiếp cận sản phẩm. Suất đầu tư hợp lý giúp căn hộ đạt tỷ suất cho thuê ổn định.
7. Bảng tính dòng tiền trả góp căn hộ 2PN 2WC (65m²)
Đây là dòng căn hộ “quốc dân” chiếm tới hơn 60% giỏ hàng The Gió Riverside, phù hợp tuyệt đối cho các gia đình trẻ có 1-2 con nhỏ:
- Giá bán căn hộ: 2.450.000.000 VNĐ (đã VAT).
- Vốn tự có 30%: 735.000.000 VNĐ.
- Số tiền vay vốn ngân hàng: 1.715.000.000 VNĐ.
- Thời gian vay: 20 năm (240 tháng).
| Kỳ thanh toán | Dư nợ đầu kỳ | Tiền gốc hàng tháng | Tiền lãi (9.5%/năm) | Tổng số tiền trả |
|---|---|---|---|---|
| Tháng 1 – Tháng 24 | 1.715.000.000 đ | 0 đ (Ân hạn gốc) | 0 đ (CĐT tài trợ) | 0 VNĐ/tháng |
| Tháng thứ 25 | 1.715.000.000 đ | 7.145.000 đ | 13.577.000 đ | 20.722.000 VNĐ |
| Tháng thứ 36 | 1.636.405.000 đ | 7.145.000 đ | 12.954.000 đ | 20.099.000 VNĐ |
| Tháng thứ 60 (Năm 5) | 1.464.925.000 đ | 7.145.000 đ | 11.597.000 đ | 18.742.000 VNĐ |
| Tháng thứ 120 (Năm 10) | 1.036.225.000 đ | 7.145.000 đ | 8.203.000 đ | 15.348.000 VNĐ |
Căn hộ 2PN phù hợp với nhu cầu của các gia đình trẻ mong muốn định cư lâu dài. Không gian sinh hoạt được tối ưu giúp các thành viên cảm thấy thoải mái.
8. Bảng tính dòng tiền trả góp căn hộ 2PN+-2WC góc view sông (~75,50 m²)
Với căn hộ 2PN+-2WC diện tích ~75,50 m² góc view sông, giá trị ước tính khoảng 3.020.000.000 đến 3.400.000.000 VNĐ (ước tính, chưa VAT), số tiền vay vốn khoảng 2.200.000.000 VNĐ. Sau thời gian ưu đãi, khoản trả góp khởi điểm từ 26.500.000 VNĐ/tháng và giảm dần theo thời gian. Đây là bài toán phù hợp cho các gia đình có tổng thu nhập từ 50 triệu/tháng trở lên.
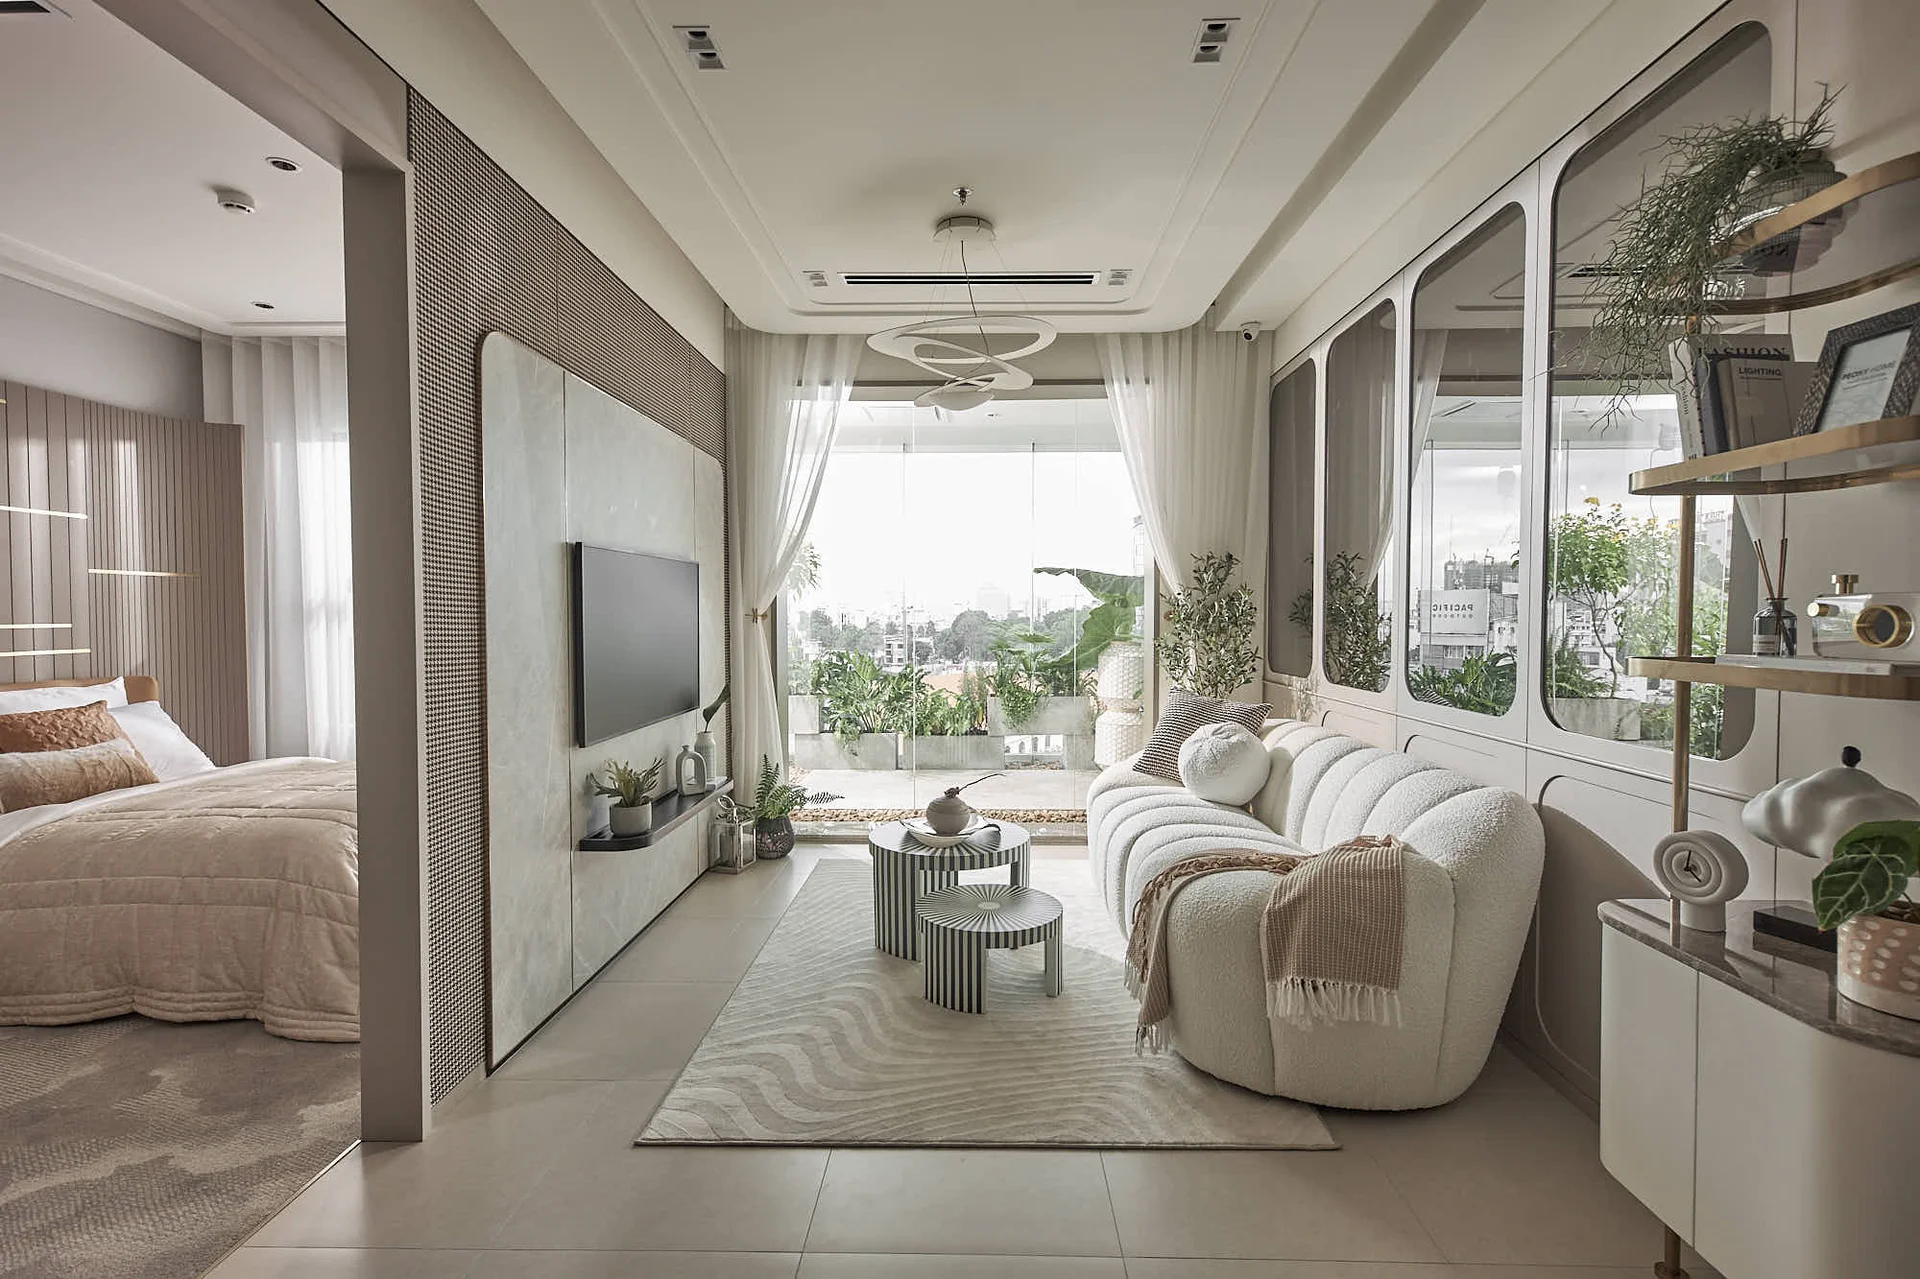
Căn hộ góc 2PN+ sở hữu tầm nhìn rộng mở hướng sông Đồng Nai và sông Ngọc. Thiết kế căn hộ thông thoáng giúp tối ưu nguồn gió tự nhiên. Sản phẩm đáp ứng nhu cầu an cư lâu dài của các gia đình đa thế hệ.
9. Phân tích chi tiết: Ân hạn nợ gốc 24 – 36 tháng giúp tiết kiệm bao nhiêu tiền?
Nhiều khách hàng chưa nhận thức hết giá trị tài chính to lớn của chính sách ân hạn nợ gốc. Với khoản vay 1.7 tỷ đồng, nếu không có chính sách ưu đãi:
- Mỗi tháng bạn phải trả tiền lãi: khoảng 13.5 triệu đồng.
- Mỗi tháng bạn phải trả tiền gốc: khoảng 7.1 triệu đồng.
- Tổng số tiền phải nộp trong 24 tháng: (13.5 + 7.1) × 24 = 494.400.000 VNĐ!
Việc được hỗ trợ lãi suất và ân hạn gốc giúp bạn tiết kiệm chi phí. Khách hàng có thể hoãn chi trả gần nửa tỷ đồng trong thời gian thi công. Điều này không gây ảnh hưởng đến sinh hoạt gia đình.
10. Công thức tính lãi suất thả nổi sau thời gian ưu đãi
Sau khi kết thúc thời gian kết thúc thời gian hỗ trợ lãi suất, lãi suất vay tính theo công thức thả nổi:
Lãi suất vay = Lãi suất cơ sở (hoặc lãi suất huy động 12/24 tháng của ngân hàng) + Biên độ dao động (từ 3.0% đến 3.8%/năm).
Hiện nay, mặt bằng lãi suất tiền gửi duy trì quanh ngưỡng 5.5% đến 6.0%/năm. Do đó, lãi suất thả nổi dao động từ 9.0% đến 9.8%/năm. Đây là mức lãi suất tương đối an toàn.
Khách hàng nên chủ động theo dõi biên độ điều chỉnh định kỳ 3 tháng hoặc 6 tháng một lần. Bạn nên trích lập quỹ dự phòng tài chính từ 3 đến 6 tháng chi phí sinh hoạt. Quỹ này giúp gia đình ứng phó linh hoạt trước các biến động lãi suất.
11. Bảng phân kỳ dư nợ giảm dần: So sánh phương thức trả nợ
Khách hàng cần phân biệt rõ 2 hình thức tính lãi:
- Tính trên dư nợ ban đầu (lãi phẳng): Tiền lãi giữ nguyên không đổi suốt 20 năm. Hình thức này nhìn lãi suất có vẻ thấp nhưng tổng tiền lãi phải trả thực tế rất cao.
- Tính trên dư nợ giảm dần: Tiền gốc giảm dần theo từng tháng, kéo theo tiền lãi giảm dần theo thời gian. 100% ngân hàng liên kết The Gió Riverside đều áp dụng phương thức dư nợ giảm dần này để tối đa hóa quyền lợi cho người vay.
12. Thu nhập gia đình bao nhiêu thì đủ điều kiện duyệt vay an toàn?
Theo nguyên tắc quản trị rủi ro, số tiền trả góp không nên vượt quá 50% thu nhập khả dụng của gia đình. Khách hàng cần trừ các chi phí sinh hoạt tối thiểu. Cụ thể:
- Mua căn Studio (trả góp ~13.5 tr/tháng): Thu nhập gia đình từ 25 – 30 triệu đồng/tháng.
- Mua căn 2PN (trả góp ~20.5 tr/tháng): Thu nhập gia đình từ 35 – 45 triệu đồng/tháng.
- Mua căn 2PN+ (trả góp ~26.5 tr/tháng): Thu nhập gia đình từ 50 – 60 triệu đồng/tháng.
13. Hướng dẫn chứng minh nguồn thu nhập khi vay mua The Gió Riverside
Ngân hàng chấp nhận đa dạng các nguồn thu nhập hợp pháp sau:
- Thu nhập từ lương: Hợp đồng lao động chính thức, sao kê tài khoản nhận lương 6 tháng gần nhất (hoặc bảng lương có đóng dấu công ty đối với người làm việc tại cơ quan nhà nước).
- Thu nhập từ hộ kinh doanh/doanh nghiệp: Giấy phép đăng ký kinh doanh tối thiểu 1 năm, sổ sách ghi chép doanh thu, hóa đơn nộp thuế môn bài hoặc báo cáo tài chính nội bộ.
- Thu nhập từ cho thuê tài sản: Hợp đồng cho thuê nhà, xe ô tô, đất đai kèm chứng từ nhận tiền thuê đều đặn.
- Thu nhập từ đầu tư chứng khoán, cổ tức: Sao kê giao dịch và chứng từ chi trả cổ tức định kỳ.
14. Quy trình 6 bước từ nộp hồ sơ, thẩm định đến giải ngân
Quy trình vay mua căn hộ The Gió Riverside diễn ra khép kín và chuyên nghiệp qua 6 bước:
- Bước 1: Đăng ký nguyện vọng vay và nhận tư vấn hạn mức từ chuyên viên tín dụng tại nhà mẫu.
- Bước 2: Cung cấp hồ sơ pháp lý nhân thân (CCCD, xác nhận tình trạng hôn nhân) và chứng minh thu nhập.
- Bước 3: Ngân hàng thẩm định hồ sơ và cấp Thư thông báo phê duyệt tín dụng (Chấp thuận cho vay có điều kiện).
- Bước 4: Khách hàng thanh toán vốn tự có và ký Hợp đồng Mua bán với Chủ đầu tư An Gia.
- Bước 5: Ký Hợp đồng thế chấp tài sản và Hợp đồng tín dụng tại ngân hàng.
- Bước 6: Ngân hàng giải ngân vốn theo tiến độ thi công vào tài khoản phong tỏa của dự án.
15. 5 Lưu ý “sống còn” trước khi ký hợp đồng tín dụng vay mua nhà
Trước khi đặt bút ký hợp đồng tín dụng, khách hàng cần kiểm tra kỹ 5 điều khoản quan trọng sau:
- Biên độ lãi suất sau ưu đãi: Kiểm tra rõ biên độ là bao nhiêu phần trăm và công thức xác định lãi suất cơ sở tham chiếu.
- Mức phạt trả nợ trước hạn: Tìm hiểu xem từ năm thứ mấy thì được miễn phạt tất toán sớm để chủ động dòng tiền thanh toán.
- Các khoản chi phí phụ: Phí bảo hiểm cháy nổ bắt buộc, phí định giá tài sản và phí công chứng hợp đồng thế chấp.
- Lịch sử tín dụng trên hệ thống CIC: Đảm bảo bản thân và vợ/chồng không có nợ quá hạn, nợ chú ý hoặc nợ xấu tại các tổ chức tín dụng.
- Cam kết hỗ trợ của chủ đầu tư: Quý khách nên lưu giữ văn bản xác nhận chính sách hỗ trợ lãi suất và ân hạn nợ gốc của Tập đoàn An Gia khi ký hợp đồng.
Nhận Bảng Tính Dòng Tiền & Bảng Giá Gốc [T9/2026]
Quý khách vui lòng liên hệ phòng kinh doanh An Gia để nhận file tính trả góp chi tiết. Chuyên viên hỗ trợ duyệt hồ sơ vay nhanh gọn.
Câu hỏi thường gặp về bảng tính vay mua The Gió Riverside
1. Ngân hàng nào hỗ trợ vay mua The Gió Riverside với lãi suất ưu đãi?
Các ngân hàng đối tác hỗ trợ gói ưu đãi lãi suất 100% tối đa 24 tháng theo chính sách 01/08/2026.
2. Thời gian ân hạn nợ gốc khi vay mua căn hộ là bao lâu?
Khách hàng được ân hạn nợ gốc tối đa 36 tháng, không phải trả tiền gốc trong thời gian hỗ trợ.
3. Mức trả góp hàng tháng cho căn 2PN khoảng bao nhiêu?
Căn 2PN có mức trả góp sau ưu đãi khoảng 20.7 triệu đồng/tháng theo dư nợ giảm dần.
4. Điều kiện vay mua The Gió Riverside gồm những gì?
Hồ sơ gồm CCCD, giấy tờ kết hôn, sao kê thu nhập 6 tháng và hợp đồng mua bán.
5. Có thể trả nợ trước hạn mà không bị phạt không?
Phí trả nợ trước hạn từ 1% đến 2% trong 3 năm đầu, miễn phí từ năm thứ 5.
6. Thu nhập tối thiểu bao nhiêu để được duyệt hồ sơ vay?
Thu nhập gia đình nên đạt từ 35 đến 45 triệu đồng/tháng cho căn hộ 2 phòng ngủ.
7. Lãi suất thả nổi sau khi hết ưu đãi là bao nhiêu?
Lãi suất thả nổi bằng lãi suất cơ sở cộng biên độ, dao động quanh 9.0% đến 9.8%/năm.
8. Hồ sơ vay ngân hàng cần chuẩn bị trong bao lâu?
Ngân hàng xét duyệt và thông báo cấp tín dụng trong 3 đến 5 ngày làm việc.
ĐỌC THÊM
Cẩm Nang Đầy Đủ Dự Án The Gió Riverside
Hệ thống chuyên trang vệ tinh tra cứu thông tin chính thức trực tiếp từ Chủ đầu tư An Gia:
- căn hộ The Gió Riverside
- 💰 Bảng giá bán The Gió Riverside [T9/2026]
- 🎁 Chính sách bán hàng & Ưu đãi Priority
- 🏢 Chi tiết căn hộ Tháp Gió Nam [Mới]
- 🏢 Chi tiết căn hộ Tháp Gió Đông
- 🛍️ Shophouse khối đế thương mại
- 📐 Mặt bằng chi tiết căn hộ The Gió Riverside
- 🛋️ Danh mục vật liệu nội thất bàn giao
- 🏊 Hệ tiện ích 68 hạng mục trên 4 tầng
- 📊 Bảng tính vay & Ân hạn nợ gốc
- 📍 Vị trí ĐT 743A & Kết nối hạ tầng
- 🏗️ Nhật ký tiến độ thi công The Gió Riverside
- ⚖️ Hồ sơ pháp lý 6 văn bản cốt lõi
- 🚪 Địa chỉ & Giờ đón khách nhà mẫu
- 🌉 Tiến độ nút giao Tân Vạn
- 🚇 Kết nối Metro số 1 & Vành Đai 3
- 🔍 So sánh The Gió & các dự án Dĩ An
- 💎 dự án River Collection [T9/2026]
- ⭐ Đánh giá thực tế ưu & nhược điểm
Nguồn tham khảo: Chính sách tín dụng từ NHNN, tin dự án trên VnExpress và Tuổi Trẻ.
Tin tức liên quan
Chính Sách Bán Hàng The Gió Riverside [T9/2026]: 3 Phương Thức & Chiết Khấu Đến 13.3%
Tiện ích The Gió Riverside: 68 hạng mục trên 4 tầng
Nhà Mẫu The Gió Riverside: Địa Chỉ 60 Nguyễn Đình Chiểu, Giờ Mở Cửa